Vi forutsetter at skatten beregnes etter fagforenings- og pensjonstrekk. Fagforeningstrekket er 0,012⋅52000=624 kr og pensjonstrekket er 0,02⋅52000=1040 kr. Skatten blir 0,32(52000−624−1040)=16107,52 kr. Nettoinntekten blir dermed 34228,48 kr.
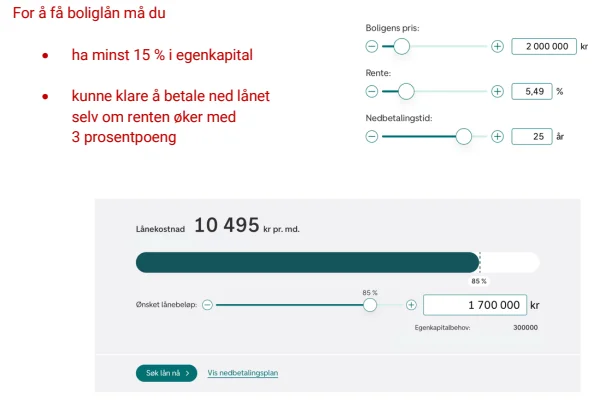
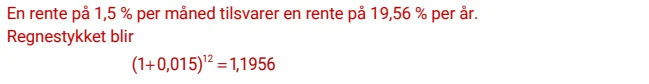
Banken krever også at han tåler 3 prosentpoeng renteøkning. Årsrenten blir da 8,49%, som svarer til månedsrente 100(1,08491/12−1)≈0,681376%. På startgjelden gir det omtrent 11583,39 kr i renter første måned.
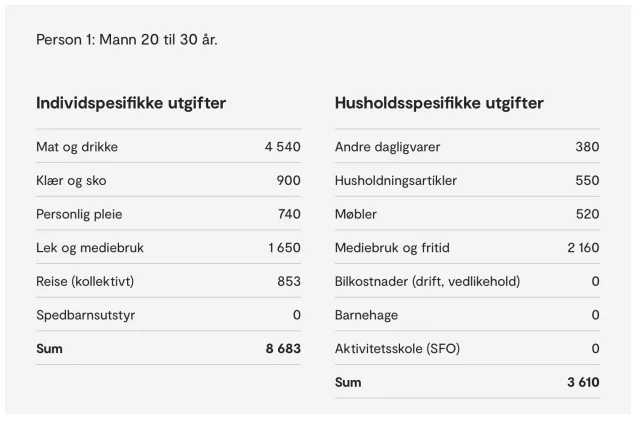
Som et forsiktig budsjettanslag kan vi beholde omtrent samme første avdrag som i c. Da blir renter pluss avdrag 11583,39+2906,60≈14489,99 kr. Med dette anslaget er omtrent 3845,49 kr igjen. Dette er et budsjettanslag med beholdt avdrag, ikke en ny nøyaktig terminberegning fra banken.
Det ser dermed ut til å være rom i månedsbudsjettet under disse forutsetningene. Men vi vet ikke om Johannes har 300 000 kr i egenkapital. Strøm, felleskostnader, vedlikehold og eventuelle gebyrer må også dekkes. Vi kan derfor ikke konkludere ubetinget med at kjøpet er forsvarlig.
Oppgaven presiserer ikke skattebasen. Dersom alle prosenttrekk i stedet regnes direkte av bruttoinntekten, blir netto 33696 kr, og overskuddet i det første budsjettet blir 7308 kr. Dette endrer ikke behovet for å undersøke de manglende kostnadene.